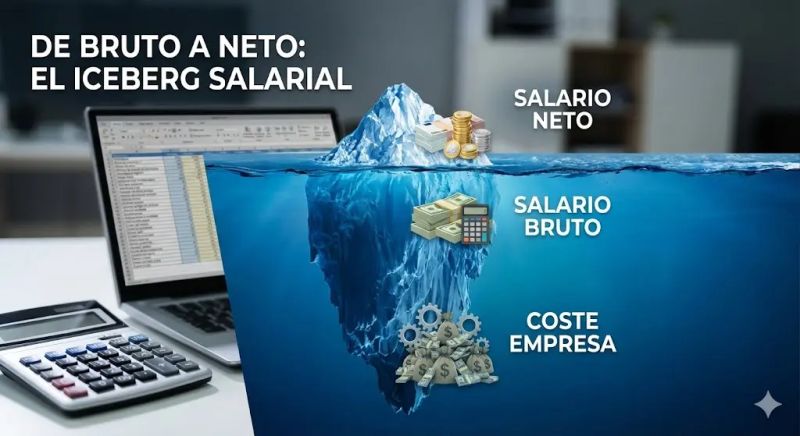
La diferencia entre el salario bruto y las cotizaciones, tanto las que aparecen a cargo del trabajador como las que paga formalmente la empresa, sale en última instancia del mismo sitio: el coste total que la empresa está dispuesta a asumir por contratar a una persona.
Si una empresa dispone de 3.000 euros mensuales para contratar a alguien, dispone de 3.000 euros, no de 3.000 más las cotizaciones. De ese coste total saldrán el salario bruto y las cotizaciones empresariales. Después, sobre el salario bruto se aplicarán las cotizaciones que corresponden al trabajador y la retención de IRPF. La forma en la que se divide la factura laboral no cambia el hecho fundamental: para la empresa existe un coste total de contratación.
Esto explica una de las paradojas que vive actualmente el trabajador español: puede tener la sensación de que cuesta mucho dinero a la empresa y, al mismo tiempo, recibir relativamente poco dinero en su cuenta bancaria. Entre el coste laboral total y el salario neto existe una diferencia considerable, formada por cotizaciones, impuestos y otras cargas.
Pero el problema de fondo no es únicamente fiscal. También es estructural. España necesita generar más valor añadido por trabajador para poder sostener salarios más elevados. Durante años, parte de la debilidad de nuestra economía quedó disimulada por factores como la economía sumergida, el crédito barato y el endeudamiento. Eso permitió mantener determinados niveles de consumo y actividad que hoy resultan más difíciles de sostener.
Al mismo tiempo, el trabajador se encuentra con una segunda realidad: paga impuestos y cotizaciones, pero en determinados ámbitos vuelve a pagar de su bolsillo por servicios que considera esenciales. Sanidad privada ante determinadas esperas, gestorías para enfrentarse a una administración cada vez más compleja, vehículo propio cuando el transporte público no ofrece una alternativa suficiente o formación privada para mejorar sus oportunidades laborales. Esto alimenta una sensación de doble carga: se contribuye al sistema y, posteriormente, se vuelve a pagar por determinadas necesidades.
Por eso el debate no debería limitarse a decir simplemente «hay que subir impuestos» o «hay que bajar impuestos». La cuestión fundamental es cuánto dinero termina realmente disponible para el trabajador y qué recibe a cambio del esfuerzo fiscal que realiza. Un salario nominalmente más alto no significa necesariamente una mejora equivalente del poder adquisitivo si paralelamente aumentan los impuestos, las cotizaciones y el coste de los servicios.
La situación de los pequeños negocios muestra además otra parte del problema. Si contratar a un trabajador puede suponer para un pequeño comercio un coste de varios miles de euros al mes entre salario y cargas asociadas, mientras una gran cadena puede repartir sus costes entre cientos de establecimientos y conseguir economías de escala, la competencia deja de producirse en igualdad de condiciones. No es necesariamente una cuestión ideológica: es una cuestión de estructura de costes, productividad, márgenes y capacidad de financiación. Para muchos pequeños negocios, simplemente llega un momento en el que los números dejan de cuadrar.
Con el salario mínimo ocurre algo parecido. Una subida del salario mínimo puede aumentar los ingresos de determinados trabajadores, pero su efecto final depende también de qué ocurre con las cotizaciones, los impuestos, los precios y el empleo. Por eso merece la pena plantear una pregunta más profunda: ¿es siempre más eficaz aumentar el coste laboral para elevar el salario nominal o sería preferible reducir directamente la carga fiscal sobre las rentas más bajas para aumentar su renta disponible?
Reducir 100 euros de impuestos a una persona con pocos ingresos supone, en principio, 100 euros adicionales disponibles de forma inmediata. Las políticas redistributivas pueden ser necesarias y cumplir una función importante, pero su eficacia depende de su diseño, de los costes administrativos y de hasta qué punto el dinero termina transformándose en una mejora efectiva de la renta o de los servicios recibidos.
El debate real, por tanto, no debería reducirse a «subir o bajar impuestos». España necesita aumentar su productividad y su valor añadido, reducir las cargas que dificultan la contratación, mejorar la eficiencia del gasto público y conseguir que el esfuerzo fiscal se traduzca en servicios que realmente reduzcan los gastos que soportan las familias.
Porque al final la cuestión no es cuánto gana un trabajador sobre el papel, sino cuánto cuesta contratarlo, cuánto recibe realmente y cuánto le queda después de pagar todo lo que necesita para vivir.


Deja un comentario