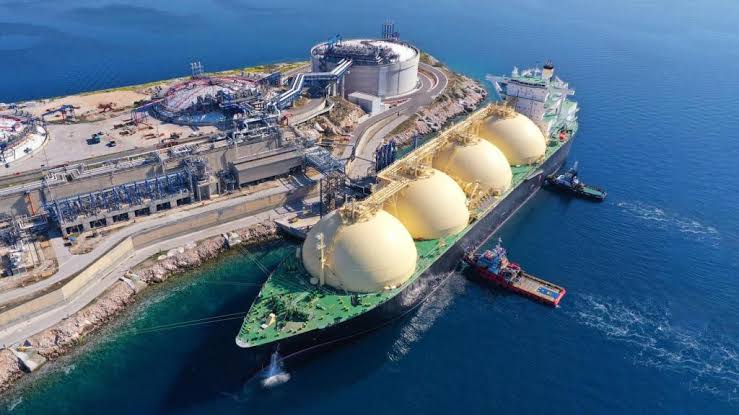
Extracto: Tenemos de las mayores terminales de gas del continente y puertos de primer nivel. Pero cuando miras quién opera y quién cobra, la soberanía se parece más a un alquiler.
España presume de puertos y de plantas de regasificación, y con razón. Según la fuente y el año, tenemos entre el 27 % y el 35 % de la capacidad de regasificación de Europa. En 2025 atendimos 245 buques de gas natural licuado, 34 más que el año anterior, y recibimos gas de 16 orígenes distintos. Pocos países pueden decir lo mismo.
Lo que se cuenta menos es quién maneja todo eso. Y cuando uno se pone a mirar, la respuesta incomoda. Sospechosos habituales.
Propiedad, operación y renta
Antes de seguir conviene separar tres cosas que en el debate se mezclan todo el rato. Una es de quién es el suelo o la red. Otra, quién la opera cada día. Y otra muy distinta, quién se lleva el dinero y puede vender mañana. Un país puede conservar lo primero y haber perdido lo segundo y lo tercero sin que nadie se dé cuenta hasta que es tarde.
El gas: infraestructura de sobra, decisiones prestadas
Enagás gestiona el sistema gasista. Es una empresa española, pero su capital no lo es del todo. Entre sus accionistas están Amancio Ortega, la SEPI con un 5 %, el fondo emiratí Mubadala con más de un 3 %, Bank of America, Crédit Agricole y BlackRock, que supera el 7 %.
Y hay un dato que casi nadie menciona: en 2024 se contrató, de media, solo el 25 % de la capacidad técnica de regasificación. Tenemos las terminales, tenemos el gas, y las usamos a un cuarto de su capacidad. Lo que falta es decidir con claridad para quién es todo eso y a qué precio.
Los puertos: el suelo es nuestro, las terminales no
El puerto es dominio público. La autoridad portuaria pone el espacio y la infraestructura, y las empresas privadas prestan el servicio a cambio de una concesión. Hasta ahí, razonable. El problema es a quién se las damos. En contenedores, cinco grupos se reparten casi todo el mercado español y todos son de capital extranjero. HMM, de Corea del Sur, controla el 50 % más una acción de TTI Algeciras, en un puerto que movió 4,7 millones de contenedores en 2024.
Barcelona lo enseña mejor que ningún otro caso. La terminal BEST concentra el 42 % de la riqueza que genera todo el puerto, y la opera Hutchison, de Hong Kong, desde la concesión que obtuvo en 2006. Ahora Hutchison quiere vender la mitad de su operadora a TIL, la filial portuaria de MSC. Y TIL está controlada a medias por MSC y por BlackRock, según consta en la notificación a la Comisión Europea. Bruselas abrió una investigación en diciembre de 2025 para comprobar que la operación no encarezca ni empeore el servicio al resto de navieras. A finales de julio de 2026 seguía retrasando el acuerdo.
El Puerto de Barcelona sí autorizó la operación, con condiciones de continuidad del servicio y no discriminación entre usuarios. Es la prueba de que un Estado puede exigir cuando negocia desde el suelo que es suyo. La pregunta es por qué no se exige siempre lo mismo.
Un inversor enorme que entra y sale
BlackRock tiene participaciones por 41.308 millones de euros en 20 compañías del Ibex 35, con más del 5 % en Santander, BBVA, Sabadell, Repsol, Iberdrola, Telefónica y otras. En la mayoría de ellas es un inversor puramente financiero y no tiene consejeros. La excepción fue Naturgy.
Ese peso existe y no hay que quitárselo. Pero el caso de Naturgy desmiente la idea de que un fondo así llegue para quedarse.
Naturgy: cuando el Gobierno quiere, puede
En 2024, BlackRock compró la gestora GIP, que tenía alrededor del 20 % de Naturgy. Sumar pidió al Gobierno que lo impidiera. El Gobierno lo autorizó, con condiciones parecidas a las que ya había puesto a IFM en 2021, y dejó claro que no consentiría que la compañía saliera de bolsa. Las de IFM sí se hicieron públicas: mantener la sede en España, no recortar plantilla, mantener los planes de inversión y no apoyar la exclusión de bolsa durante tres años, con el incumplimiento calificado de infracción muy grave. Con Taqa, el fondo de Abu Dabi que se planteó lanzar una OPA, el Ejecutivo se mostró dispuesto a limitar su entrada para asegurar un núcleo de control español. La oferta no prosperó.
Luego vino la salida. BlackRock/GIP vendió el 18 % en dos operaciones, en diciembre de 2025 y en marzo de 2026, la última de unos 2.790 millones. Criteria subió al 28,5 % y IFM está en el 15,5 %. Tras la marcha también de CVC, La Caixa tiene más del 28 %, IFM el 15 % y la familia March el 5 %.
El fondo entró con condiciones, cobró y se fue. Lo que decidió quién manda en Naturgy no fue una teoría de la soberanía, sino que un holding español tuviera dinero y voluntad para comprar cuando otros vendían. Y eso no se puede improvisar cada vez.
El escudo que solo mira hacia delante
Desde 2020 existe un mecanismo que se conoce poco. El artículo 7 bis de la Ley 19/2003 obliga a pedir autorización al Consejo de Ministros cuando un inversor extranjero compra al menos el 10 % de una empresa de un sector estratégico, o cuando consigue un puesto en su consejo. El Gobierno tiene hasta seis meses para resolver, y entre 2020 y 2022 recibió 166 solicitudes. Se ha usado: puso condiciones a IFM y a BlackRock, y en el pasado vetó la entrada de Vivendi en la televisión de Telefónica.
Hay que reconocérselo. Pero es una herramienta que solo actúa cuando alguien compra. No dice nada de lo que ya está dentro, ni de quién gestiona una terminal que se adjudicó hace veinte años, ni de qué pasa cuando esa concesión cambia de manos por una vía indirecta, como una sociedad participada. Ahí es donde el escudo no llega.
Los contrapesos que sí tenemos
España no está indefensa, y conviene decirlo también. La SEPI tiene el 10 % de Telefónica, el 5 % de Enagás, el 20 % de Redeia y casi el 28 % de Indra. El FROB tiene el 16 % de CaixaBank y Enaire el 51 % de Aena. CriteriaCaixa tiene el 31 % de CaixaBank y el 28,5 % de Naturgy. El Gobierno ha dicho que quiere reforzar la presencia estatal en las empresas estratégicas.
Soberanía no quiere decir producirlo todo en casa. Quiere decir poder bloquear, reaccionar y comprar cuando otros venden.
Hispanidad: compramos mercado fuera y cedemos muelles en casa
Aquí hay otra contradicción que casi nadie señala. España es un inversor enorme en Iberoamerica: 238.156 millones de euros en 2025, el 32,9 % de toda nuestra inversión en el exterior. Exportamos a la región 19.092 millones en bienes y tuvimos un superávit de 8.798 millones en servicios no turísticos. Esa inversión se triplicó entre 2007 y 2023, y México concentra el 28,9 %. Y la relación va en los dos sentidos: Iberoamérica acumula 79.357 millones de inversión directa en España, un 141 % más que en 2010.
No todo es repliegue. La española Cox Energy compró por 4.200 millones de dólares el negocio de Iberdrola en México. Hay músculo. Lo que falta es usarlo para lo que importa: que el capital español y el iberoamericano tengan peso real en los sectores estratégicos, y no solo en los países donde invertimos.
La objeción más fuerte
Que el capital extranjero trae inversión y rutas marítimas que no financiaríamos solos. Que las concesiones son temporales. Que el suelo sigue siendo público. Que hay un escudo legal y que se ha aplicado.
Todo eso es cierto, y no cambia lo esencial. Un escudo que reacciona a las compras no es una estructura estable de control. La soberanía que depende de la rapidez y de la voluntad política de cada momento es una soberanía de favor.
Qué hay que exigir
Un mapa público y actualizado de quién es dueño de qué en puertos, redes y energía, con fecha en cada dato. Cláusulas permanentes en todas las concesiones: continuidad del servicio, no discriminación y autorización previa ante cualquier cambio de propietario, incluidos los indirectos. Reciprocidad real: si damos acceso, que nos lo den. Un bloque nacional e iberoamericano, con la SEPI, Criteria y capital de la región, capaz de comprar cuando los fondos vendan. Y extender la lógica del escudo a lo que ya está dentro.
Para terminar
España no está en venta, ni tampoco es una colonia financiera. Pero tampoco es dueña de todo lo que cree que es suya. Tiene activos de primer orden, un escudo legal y contrapesos reales, y aun así se ha acostumbrado a que decidan otros mientras ella presume del escaparate. Defender la soberanía exige algo más que gritar: saber quién decide en cada punto estratégico y tener capacidad de responder. Con datos, con nombres y sin excusas.
Fuentes
- EUR-Lex, caso M.11811 (TIL / Hutchison / Tercat)
- ARA, terminal BEST del Puerto de Barcelona
- Bolsamanía / Europa Press, salida de GIP de Naturgy
- Bankinter, análisis de Naturgy
- Moncloa, autorización de IFM en Naturgy (2021)
- Valencia Plaza, condiciones a IFM
- El Independiente, escudo antiopas
- Garrigues, control de inversiones extranjeras
- Valencia Plaza, BlackRock en el Ibex 35
- CNMC, informe de supervisión del mercado de gas
- Funds Society, inversión España y América Latina
- Bloomberg Línea / CEAPI, inversión española en América Latina


Deja una respuesta